
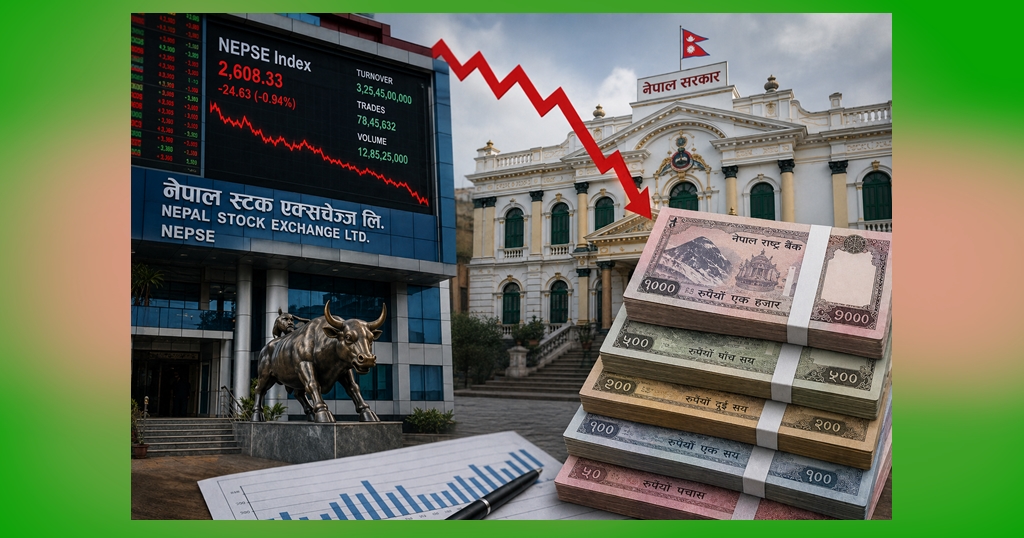
काठमाडौं, २२ असार । नेपाली राजनीतिको इतिहासमा ‘स्थिरता’ सधैँ सबैभन्दा महँगो र दुर्लभ वस्तु रहँदै आयो। पटक-पटक सरकार परिवर्तन भइरहने र नीतिगत अस्थिरताले पिरोलिएको मुलुकमा जब दुई तिहाइ बहुमतको शक्तिशाली सरकार गठन भयो, तब आम नागरिक र विशेष गरी पूँजी बजारका लगानीकर्तामा एउटा ठूलो आशाको सञ्चार भएको थियो।
गणितीय रूपमा यो सरकार यति बलियो छ कि यसले मुलुकको आर्थिक संकुचनलाई चिर्न र थला परेको निजी क्षेत्रलाई पुनर्जीवित गर्न जुनसुकै कठोर तर सही निर्णय लिन सक्छ। यही अपेक्षाका कारण सरकार गठनको सुरुवाती दिनहरूमा धितोपत्र बजार (नेप्से) मा एकाएक हरियाली छायो, कारोबार रकमले नयाँ कीर्तिमान कायम गर्यो र सूचक झण्डै ३ हजारको विन्दु नजिक पुग्यो।
तर, सरकार सञ्चालनको १०० दिन पूरा भइरहँदा बजारको त्यो सुरुवाती उत्साह पानीको फोका जस्तै साबित भएको छ। सूचकहरू फेरि ओरालो लागेका छन्, कारोबार रकम खुम्चिएको छ र लगानीकर्ताहरूमा निराशा र ‘पर्ख र हेर’ को उदासीनता छाएको छ। आम मानिसको मनमा सहजै प्रश्न उठेको छ-“देशमा दुई तिहाइ बहुमतको बलियो सरकार छ, बैंकिङ प्रणालीमा खर्बौँ रुपैयाँ लगानीयोग्य रकम (तरलता) थुप्रिएको छ, ब्याजदर इतिहासकै तल्लो विन्दु नजिक झरेको छ, तैपनि सेयर बजार किन सकारात्मक हुन सकेन ?”
यसको सिधा उत्तर के हो भने-सेयर बजारले संसद्को अंकगणित वा राजनीतिक दलहरूको दाबीलाई हेरेर प्रतिक्रिया जनाउँदैन। बजारले त सरकारको नियत, नीतिगत स्पष्टता, र लगानीकर्ताको आत्मविश्वास (Confidence) लाई हेर्छ।
सरकारको १०० दिने कार्यकालमा राजनीति त स्थिर देखियो, तर आर्थिक नीति र नियमनकारी निकायको व्यवहारमा त्यो स्थिरता र दूरदर्शिता झल्कन सकेन। परिणामस्वरुप, बजारले आफ्नो ओरालो यात्रा तय गर्यो।
नीतिगत संशय, ठूला घरानाको मनोबल र प्राविधिक करेक्सन
सेयर बजार सकारात्मक हुन नसक्नुका पछाडि केवल एउटा कारण मात्र छैन, बरु नीतिगत, मनोवैज्ञानिक र प्राविधिक कारणहरूको एउटा चक्रव्यूह निर्माण भएको छ।
पूँजीगत लाभकर र नीतिगत अन्योलको छाया: बजेट र त्यसपछिका नीतिगत परिमार्जनहरूमा सरकारले पूँजीगत लाभकर (Capital Gains Tax) र सेयर बजारलाई हेर्ने दृष्टिकोणमा तात्विक परिवर्तन गर्न सकेन। लगानीकर्ताहरूले यो सरकारबाट कर प्रणालीमा सरलीकृत र दीर्घकालीन रूपमा उत्साह जगाउने खालको नीतिको अपेक्षा गरेका थिए। तर, नीतिगत तहमा करको दायरा र प्रकृतिका बारेमा स्पष्ट मार्गचित्र नआउँदा लगानीकर्तामा ‘भोलि के हुने हो’ भन्ने संशय कायमै रह्यो। बजारलाई चलायमान बनाउन राज्यले जसरी अभिभावकीय भूमिका खेल्नुपर्ने थियो, त्यो १०० दिनमा देखिएन।
नियमनको कसिलो डण्डा र ठूला लगानीकर्ताको निष्कृयता: पछिल्लो समय सरकार र नियमनकारी निकायहरूले वित्तीय अपराध, सहकारी क्षेत्रको संकट र धितोपत्र बजारका पुराना फाइलहरूमाथि अनुसन्धान तीव्र बनाएका छन्। सम्पत्ति शुद्धीकरण (Money Laundering) सँग जोडिएका कतिपय प्रावधान र बैंक खाता रोक्का गर्ने जस्ता कडा कदमहरूले बजारका ठूला र संस्थागत लगानीकर्ताहरूको मनोबल नराम्रोसँग खस्किएको छ। से
यर बजारको ठूलो हिस्सा वैधानिक धनले नै चलेको भए तापनि राज्यको ‘आक्रामक र अपारदर्शी’ नियमन शैलीका कारण ठूला ट्रेडर र व्यापारिक घरानाहरूले बजारमा नयाँ पूँजी परिचालन गर्न डराएका छन्। पैसा भएर पनि डराएर बस्नु पर्ने वातावरणले बजारको चमक हराएको छ।
‘बुल’ पछिको स्वाभाविक प्राविधिक संशोधन (Technical Correction): बजारको आफ्नै एउटा नियम हुन्छ-यो न त सधैँ बढ्छ, न त सधैँ घट्छ। सरकार गठनको आसपासमा नेप्से परिसूचक छोटो अवधिमै तीव्र गतिमा बढेर ३ हजारको विन्दु नजिक पुगेको थियो। धेरै लगानीकर्ताले छोटो समयमै राम्रो नाफा कमाए।
जब बजार उच्च विन्दुमा पुग्यो, तब ठूला र अनुभवी लगानीकर्ताहरूले नाफा सुरक्षित (Profit Booking) गर्न थाले। यो बजारको स्वाभाविक प्राविधिक करेक्सन थियो। तर, यही समयमा साना र नवप्रवेशी लगानीकर्ताहरूले आत्तिएर सेयर बिक्री गर्न थालेपछि बजारको ओरालो यात्रा लम्बिन पुग्यो।
वित्तीय क्षेत्रको यथार्थ र आगामी बाटो
राजनीतिक नारा एकातिर र देशको वित्तीय वास्तविकता अर्कोतिर छ। सेयर बजारको ७० प्रतिशतभन्दा बढी हिस्सा ओगट्ने बैंक तथा वित्तीय संस्थाहरू आफैँ अहिले आन्तरिक समस्याबाट गुज्रिरहेका छन्।
खराब कर्जा (NPL) को भारी र घट्दो लाभांश क्षमता: मुलुकमा छाएको आर्थिक शिथिलताका कारण उद्योग, व्यापार र घरजग्गा व्यवसाय सुस्त छन्। यसको प्रत्यक्ष असर बैंकहरूको कर्जा असुलीमा परेको छ। वाणिज्य बैंकहरूको खराब कर्जा (Non-Performing Loan) को अनुपात बढ्दो क्रममा छ।
राष्ट्र बैंकको नियमअनुसार खराब कर्जा बढ्दा बैंकहरूले आफ्नो नाफाबाट ठूलो रकम प्रोभिजनिङ (कर्जा नोक्सानी व्यवस्था) मा राख्नुपर्छ। यसले गर्दा बैंकहरूको वितरणयोग्य नाफा (Dividend Capacity) घटेको छ। सेयर बजारको मेरुदण्ड मानिने बैंकिङ उपसमूहको वित्तीय स्वास्थ्य नै कमजोर भएपछि समग्र सूचक माथि जान सक्ने आधार बलियो भएन।
तरलता छ, तर भरोसा छैन: वर्तमान समयमा नेपाली बैंकिङ प्रणालीमा पैसाको कमी छैन। ब्याजदरहरू इतिहासकै न्यून विन्दुमा छन्। सिद्धान्ततः ब्याजदर घट्दा सेयर बजार बढ्नुपर्ने हो। तर, बजारमा तरलता र सस्तो ब्याजदर भएर मात्र पुग्दैन, पूँजी परिचालन गर्ने उद्यमी र लगानीकर्तामा भोलिको आर्थिक भविष्यप्रति भरोसा र आत्मविश्वास हुनुपर्छ। दुई तिहाइको सरकार बने पनि नीतिहरू जुनसुकै बेला फेरिन सक्छन् भन्ने पुराना अनुभवका कारण लगानीकर्ताहरू तत्कालै ठूलो जोखिम मोल्न तयार देखिएका छैनन्।
अबको मार्गचित्र
सरकारको १०० दिन केवल नीतिगत आधार तयार गर्ने र बजारको मनोविज्ञान बुझ्ने अवधि हो। दुई तिहाइको सरकार हुनु आफैँमा नराम्रो होइन, तर यो शक्तिलाई आर्थिक सुधारको औजार बनाउन सक्नुपर्छ।
अब बजारलाई पुनर्जीवित गर्ने हो भने सरकारले केवल गफ र आश्वासन मात्र होइन, कार्यगत स्पष्टता देखाउनुपर्छ। आगामी मौद्रिक नीतिमा राष्ट्र बैंकले सेयर धितो कर्जाको सीमा (Margin Lending), जोखिम भार (Risk Weight) र बैंकहरूको कर्जा नोक्सानी व्यवस्थामा समयानुकूल र व्यावहारिक लचकता देखाउनु जरुरी छ।
जबसम्म राज्यले लगानीकर्ताको सम्पत्तिको सुरक्षा र नीतिको स्थिरताको ग्यारेन्टी गर्दैन, तबसम्म संसद्को दुई तिहाइ त के, शतप्रतिशत बहुमतले पनि सेयर बजारलाई माथि उठाउन सक्ने छैन। बजारले अंकगणित होइन, आर्थिक न्याय र भरोसा खोजिरहेको छ।फाेटाे-एआइबाट बनाइएकाे हाे ।


 नारायणगढ (चितवन), ५ मङ्सिर। चार दशकदेखि मुलुकमा सनातन वैदिक धर्मको प्रवर्द्धन तथा धार्मिक पर्यटन विकासको…
 चितवन, ५ मङ्सिर। प्रहरीले ४४३ किलो लागूऔषध गाँजासहित दुई जना भारतीय नागरिक पक्राउ गरेको छ…
 काठमाडौं, ५ मंसिर। पछिल्लो एक साताको अवधिमा नेपाली बजारमा सुनको मूल्यमा भारी गिरावट आएको छ।…
 काठमाडौं, ५ मङ्सिर। नेपाल राष्ट्र बैङ्कले आजका लागि विदेशी मुद्राको विनिमयदर निर्धारण गरेको छ ।…